
Sucesos contemporáneos · Serie microensayos
El crack de 1929 y las emociones financieras
Los ciclos económicos se repiten porque las emociones humanas no cambian. Del miedo desatado por un comentario de Hoover a la recuperación de la confianza en la libra, 1929 enseña cuánto pesa la percepción en los mercados.
Por Juan B. Lorenzo de Membiela
⏱ 4 min de lectura

Sinopsis
| Idea principal | Conclusión |
|---|---|
| Tema | El papel de las emociones en la crisis de 1929 y sus secuelas |
| Autores citados | Kindleberger, Rostow, Butler, Einzig |
| Ejemplos | El miedo tras las palabras de Hoover (1932) y la recuperación de la libra (1932) |
| Tesis | El mercado financiero es sensible a la simple sospecha |
Cronología
Especulación contra el dólar
Un ciclo que se repite
La crisis de 1929 ha sido estudiada como manifestación de una economía cíclica, dada la concurrencia de comportamientos financieros y económicos muy parecidos. Especialmente, el agotamiento de las oportunidades de inversión debido a una sobreexpansión de la demanda consumista y de la inversión, el llamado overshooting (Kindleberger, 2009: 308)1.
Sus efectos durante los años sucesivos nos muestran aspectos que concurren en la actualidad, aunque no todos. En lo esencial, subsisten emociones que son permanentes, sea cual sea el momento histórico, porque pertenecen a la naturaleza del hombre, que se mantiene inalterable. Y a ellas debe acudirse para explicar comportamientos que pueden parecer erráticos.
El ciclo que se repite está compuesto por la crisis de liquidez, por presupuestos públicos extravagantes, por disminuciones de precios que quiebran el sistema monetario, por una inversión bruta cercana a cero y, finalmente, por un apocalipsis bancario (Rostow, 1971: 84).
Conocer las circunstancias de 1929 y de los años subsiguientes puede ayudarnos a evitar caer más profundamente, porque saber nadar en las «formas» de la comunicación impide que los «fondos» se sumerjan más en el abismo.
Lo emotivo en la economía
Lo emotivo económico ha operado en sentido positivo y negativo. Destacan como ejemplos:
a) El miedo. El miedo de los inversores a percepciones o noticias negativas sobre la solvencia económica de un país. No se trata de su autenticidad, tan solo de la constancia de un rumor equívoco, fútil. Se generó pánico y ansiedad de liquidez, que motivó la venta de valores y divisas.
Ello ocurrió tras unas declaraciones de Hoover en Des Moines (Iowa, EE. UU.) el 4 de octubre de 1932, cuando mencionó «lo cerca que EE. UU. había estado de abandonar el patrón oro (…)».

Este comentario desató una oleada mundial de especulación financiera en contra del dólar.
Otro ejemplo: la cancelación de depósitos en Nueva York en 1929 por inversores extranjeros y por bancos y corporaciones estadounidenses sin motivo alguno. Ello generó pérdidas a inversores particulares. Estos, a su vez, para resarcir sus perjuicios, ejecutaron sus hipotecas, provocando, en la mayoría de los casos, desahucios masivos.
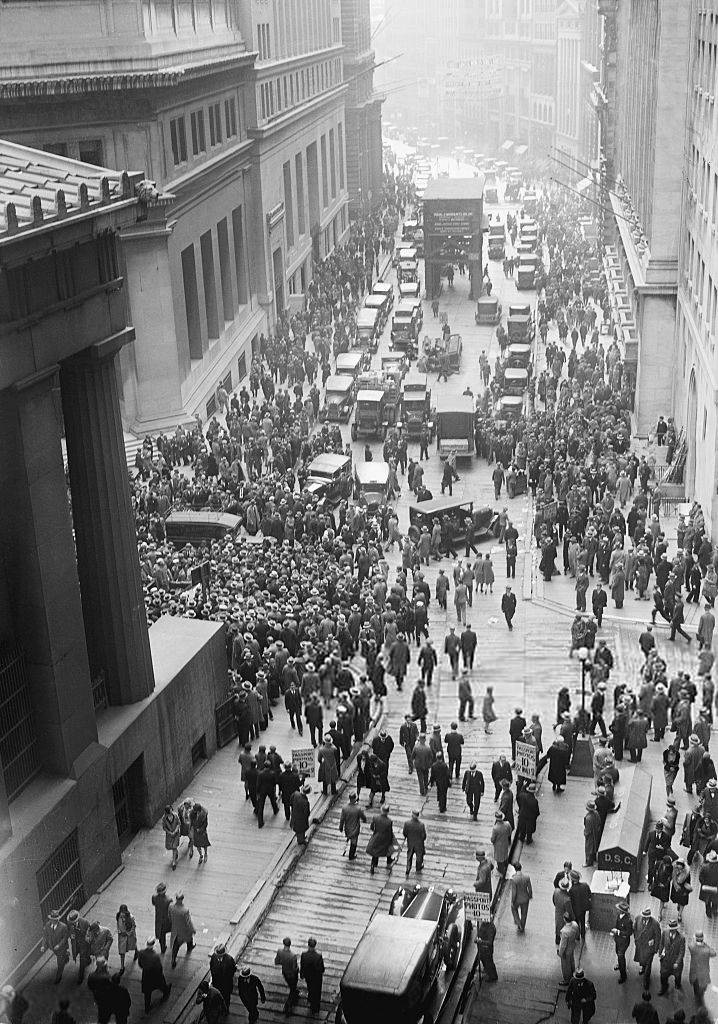
El precio de la vivienda cayó rápidamente, junto al de las materias primas y los automóviles. La venta de vehículos se contrajo de 440 000 en agosto de 1929 a 319 000 en octubre, a 169 500 en noviembre y a 92 500 en diciembre (Butler, 1969).
b) La recuperación de la confianza. Gran Bretaña recuperó la confianza de los mercados internacionales en la libra en enero de 1932.
El Gobierno británico anunció que el Banco de Inglaterra cumpliría los pagos de los créditos del verano de 1931 sin mermar su reserva de oro. También informó del pago adelantado y voluntario del impuesto sobre la renta en enero, cuando debía hacerse en marzo (véase el estudio de Einzig, P., The Comedy of the Pound, 1933, p. 56).

La finalidad perseguida fue estabilizar la libra en su valor oro, pero también restablecer a Londres como centro financiero mundial (Einzig, 1935), cosa que hoy, en el siglo XXI, se pretende en detrimento de Alemania.
La sutileza financiera
La sutilidad financiera no casa con la realidad abrupta de unos hechos. Y de ello cabe deducir que el mercado financiero es sensible a la simple sospecha, sin más. Las «políticas» de marketing sobre los ajustes financieros han podido ofrecer una imagen de solidez económica que a la postre ha dado resultados positivos.

Notas
- Kindleberger, C. P.: La crisis económica 1929-1939, Barcelona, Capitán Swing, 2009, p. 308. ↩
Para seguir leyendo
- Einzig, P.: The Comedy of the Pound, Londres, Kegan Paul, 1933.
- Galbraith, J. K.: El crac del 29, Barcelona, Ariel, varias ediciones.
- Rostow, W. W.: Las etapas del crecimiento económico, México, Fondo de Cultura Económica, 1971.
Imagen principal: Jared Kofsky, Wikimedia Commons, CC BY-SA 3.0.
Cómo citar esta entrada
Lorenzo de Membiela, Juan B.: «El crack de 1929 y las emociones financieras», Sucesos Contemporáneos. Disponible en: https://membielaguitian.blogspot.com/2016/09/el-crack-de-1929-y-las-emociones.html
Sobre el autor

Juan B. Lorenzo de Membiela
 Doctor en Derecho · Universidad de Valencia
 Letrado de la Administración de la Seguridad Social
Especialista en Derecho administrativo, empleo público, Derecho del trabajo y Derecho de la Seguridad Social. Investiga la historia naval de la Monarquía hispánica —de la Gran Armada a Trafalgar—. Es autor de Estudios sobre Trafalgar: tempestad, marinos e imperio (Sevilla, 2019) y de una veintena de libros y 169 artículos científicos de Derecho público y del trabajo. Colabora en El Confidencial Digital y El Español. Desde este blog publica microensayos que contrastan los hechos con fuentes académicas y autorizadas.
Todas las entradas | Sobre el autor | Suscribirse (RSS)
© Juan B. Lorenzo de Membiela. Todos los derechos reservados. Se permite citar breves fragmentos con fines de análisis, comentario o juicio crítico, indicando el autor y enlazando a la entrada original (art. 32 del texto refundido de la Ley de Propiedad Intelectual).


